强人类 augmentedhuman
2026 年 10 月 31 日 · 星期六晨间版 / MORNING EDITION公开资讯 · 北京时间 06:00 截稿强人类晨报 / Newsletter

强人类晨报

Newsletter
科技 · 汽车 · 消费者 · 数字资产独立阅读 / 有据可查
本期范围

AI、科技与加密:北京时间10月30日06:00至31日06:00。汽车:10月30日及31日截至06:00。资料补核至本期发布前;窗口外背景另标。

事实、厂商声明与分析分开。数据未更新不等于零;未确认全面开放的产品不写成人人可用。

头版 / 自动驾驶工业化

丰田与 Waymo,
把自动驾驶带进整车工厂

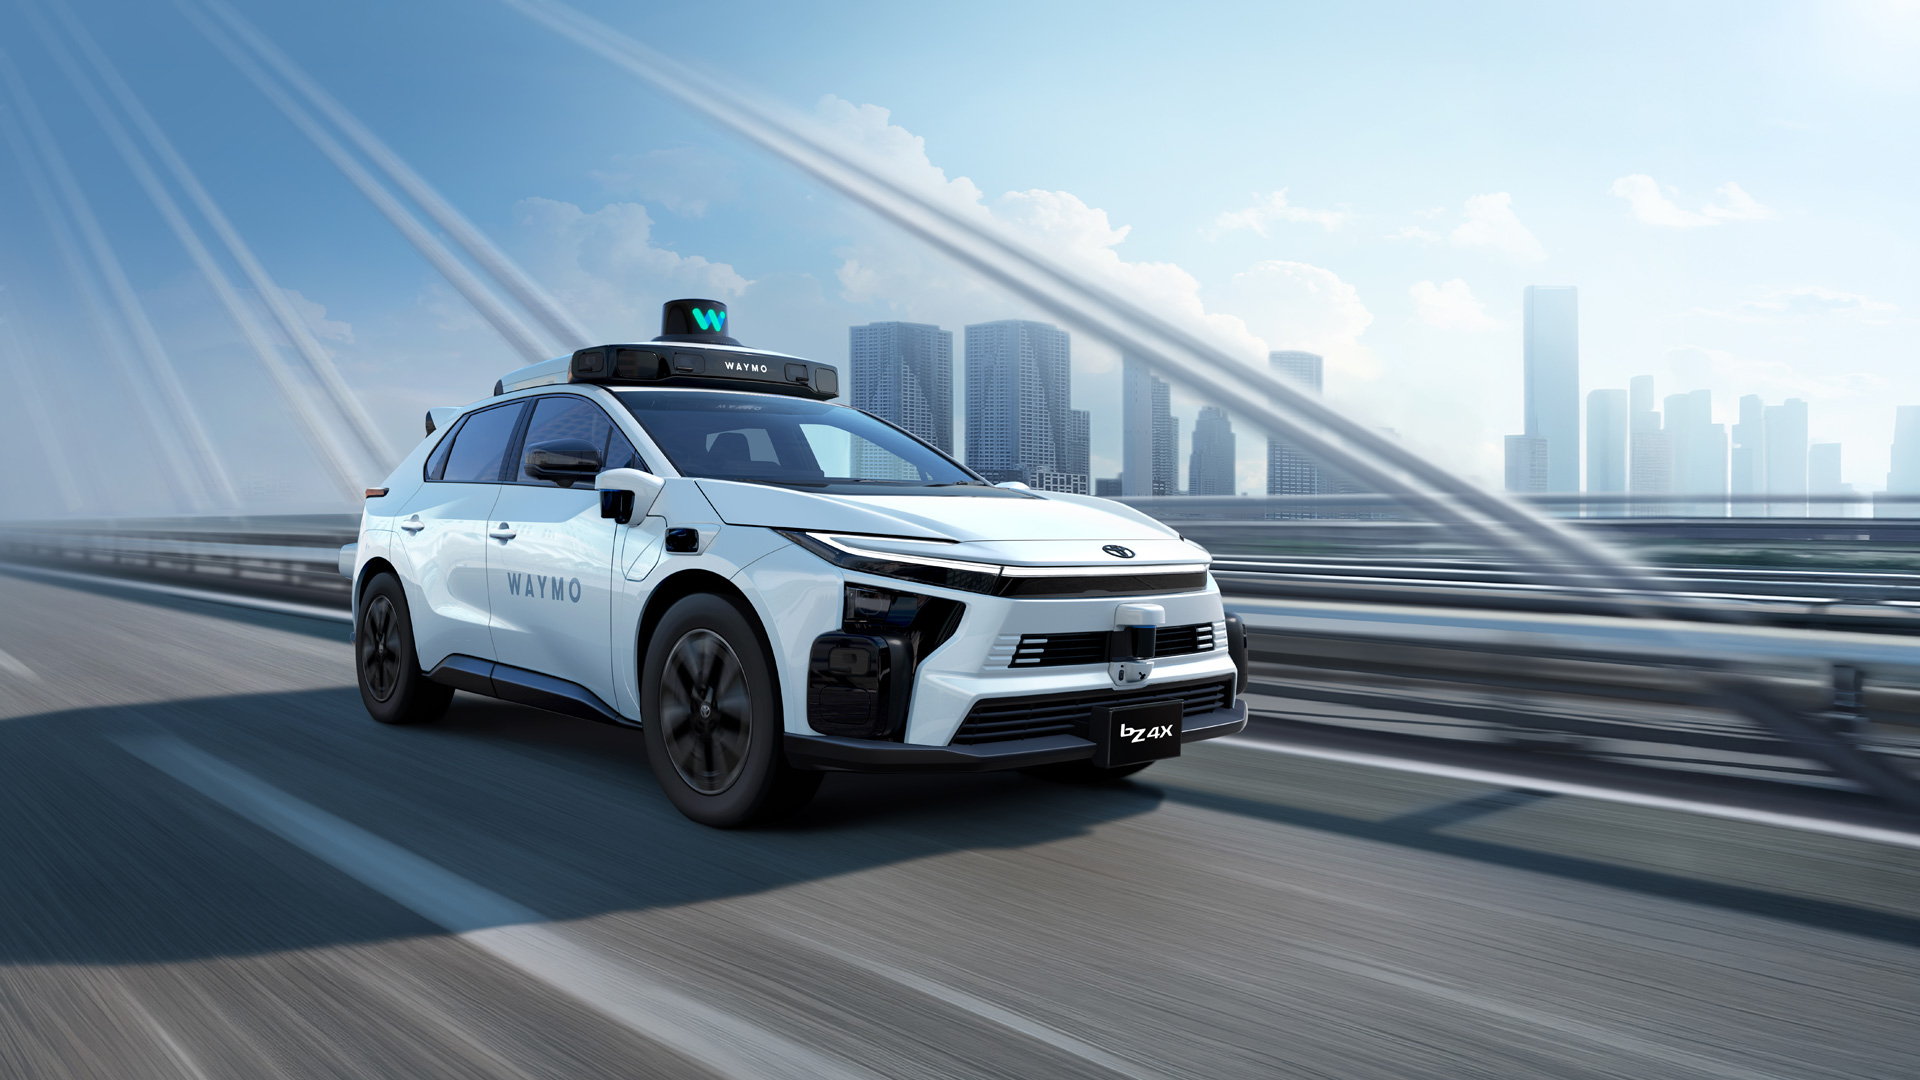
10月30日宣布扩大合作:bZ4X专用车将在高冈工厂完成整车制造与自动驾驶硬件集成,2027年先在日本测试验证。不是已开放的无人出租车服务。

丰田10月30日发布的搭载Waymo硬件的bZ4X官方产品效果图,不是已运营现场照片
官方产品效果图,非运营现场照片。© Toyota Motor Corporation。10月30日官方图集 ↗ · 仅新闻编辑用途条款 ↗

同日汽车市场看价格与利润的两条线:奕派007把入门门槛压低;奇瑞、上汽、长城与起亚财报提醒,规模、毛利、归母利润和现金流不能相互替代。

AI 与科技 / 可用性与边界

从“能做什么”
到价格、权限与交付

百度搜索升级与API活动价有额度上限;OpenAI和Google支持共同训练偏好,仍是未来实施承诺。Mistral开放权重、Gemini文件编辑与ChatGPT额度变化,逐项读清许可、客户端与账户条件。

数字资产 / 重点风险

币安提现仍暂停,
补足不等于追回

最新公司公告称充值正常、提现继续暂停,并安排自有资金补足受损资产。冻结、返还、补足与储备验证必须分开;恢复目标不写成已经恢复。

中东汽车 / 独立重点版

阿联酋 ROX,
首批100辆本地制造交付

从签约走向批量交付,但不等于已证实稳定规模生产、成本优势或沙特准入同步打通。

阅读方法 / 日期与证据

当日新闻、
生效节点、旧闻补核

宝马召回与台湾App Store费率是既有公告执行节点;10月29日产品公告单列补充核验。消费者研究注明美国样本与方法缺口,不直接推算购车需求。

公开资讯版 · 事实、企业声明与分析分开。本期使用已核编辑用途条款的官方产品配图,不以效果图冒充现场;日期与来源在各条正文列明。

强人类晨报 / NEWSLETTER · 2026.10.31 · SATURDAY

AI与科技|从模型能力到价格、权限与可交付性

核验截止:北京时间2026年10月31日06:00(UTC 10月30日22:00)。重点窗口为此前24小时;下文单列10月29日公告的补充核验,避免将报道日期当发布日期。

当日重点

1. 百度搜索升级:从答案到任务成果,低价搜索API有明确上限

10月30日发布。 百度App在北京产品沟通会上介绍搜索框、AI镜头、GUI可视化和AI互动应用四项升级:文心助手尝试直接交付复杂任务结果,经用户确认后跟踪长期事项;镜头由静态识物走向多目标动态追踪;搜索结果增加可操作图形界面;互动剧允许用户参与剧情。这里是产品发布与厂商展示,不等于每种任务均已获得独立质量验证。地区、全量账号开放进度与客户端最低版本,本次公开材料未完整说明。发布现场报道:中国新闻网

最需要读清的不是“比别人便宜”,而是价格条件。百度智能云官方活动页列明:2026年10月30日至12月31日,增强版搜索API为人民币4.9元/千次,累计限100万次;超过活动额度按40元/千次刊例价。旗舰版9.9元/千次,需要邀请码,超额按72元/千次。它支持网页、图片、视频检索及智能总结、知识库接入;不能把活动最低价写成永久或不限量单价,也不能与Token Plan的“4.9元/月起”混为一谈。百度官方活动页

解读: 对联网助手、资料汇总和内容核验应用,搜索调用成本下降有实际意义;但检索质量、引用准确性、失败请求计费和峰值并发仍须在具体业务里测试。“递归自我进化”是厂商对反馈训练机制的表述,不是已经实现无人监管、自证正确的通用智能。

2. OpenAI与Google支持共同训练偏好:今天是承诺,不是全面生效

10月30日公告。 OpenAI表示将支持网站通过robots.txt里的共同信号,向多个参与厂商表达基础生成式AI训练偏好;计划在未来数月实施,既有爬虫控制继续有效。它是自愿参加的行业协调机制,不能解读为已经成为强制法律、所有厂商都会遵守,或现在提交偏好就能撤回历史训练数据。OpenAI官方公告

Google同日官方文章也表示支持共同训练控制:在没有单独指定Google-Extended规则时,计划将相关退出训练信号视为不允许Google-Extended。解读: 出版商有望少维护多套规则,但“搜索可发现性”“AI训练许可”“内容使用报酬”仍是不同问题;有共同格式不等于版权争议已解决。Google Search Central官方文章

3. Microsoft×雅诗兰黛:把AI建设重点放到跨品牌数据,而非另造聊天入口

10月30日宣布。 雅诗兰黛扩大Microsoft云、数据与AI工具使用,以统一数据平台连接跨品牌、地区、渠道和职能的长期消费者洞察,并将Copilot覆盖扩大至全球逾1.4万名办公室员工。用途包括产品研发、营销、运营及个性化体验。Microsoft官方案例

解读: 案例说明企业AI的关键投入正在从单个工具转向数据连接和流程治理。公告没有给出经独立审计的新增收入、研发周期缩短比例或投资回报;“接入了员工”不能直接等同“每位员工都高频使用并提效”。这不是消费者Copilot套餐或全球公开新功能发布。

4. Anthropic美国政府分发扩展:采购渠道落地,不是全球Claude降价

10月30日19:30 UTC发布,窗口内。 Carahsoft与Anthropic宣布通过GSA采购渠道扩展Claude政府服务接入,涵盖联邦及州、地方、部落等合资格机构。美国GSA公开页面核实了按用量计费的40%折扣、无最低采购承诺及2029年1月31日到期;并列存在的旧“每用户1美元”项目有不同资格和期限,不能混为一个报价。Carahsoft公告、GSA OneGov官方条目

解读: 新意在渠道和预算管理,可降低政府试点起步门槛;不是新模型发布,也不适用于普通个人订阅。安全合规要逐产品区分:官方公告称Claude for Government为FedRAMP High,而Enterprise的Moderate还在流程中,不可将后者写成已经认证。

重要产品补充核验|以下公告日期为10月29日,非10月30日首次发布

5. Mistral Large 4开放权重:代码与防御安全更强,但“开放”有许可边界

Mistral在10月29日开放改进后的Large 4(Le Chonk)权重,区别于10月6日的公开预览。官方模型卡列明1.05万亿总参数、520亿激活参数、100万token上下文,并支持多模态输入。API当前每百万token价格为输入0.70美元、缓存输入0.07美元、输出2.10美元。模型参数总量不等于每次推理全部激活,也不代表普通电脑即可顺畅本地运行。官方模型卡

本次新增低、中、高三档推理,默认高档;官方称在Artificial Analysis Coding Agent Index得分48%,比对照GLM-5.3每任务少用47% token。这里是厂商公告引用的测试结果,不是本报独立复测,也不能推广到所有语言、仓库和工具环境。可经Studio、API、OpenRouter、Vibe Code及Microsoft Foundry等使用,自托管支持vLLM/SGLang;各平台的地区、账号、配额和服务价格仍各自适用。权重发布公告

许可证尤其重要:采用Mistral Ecosystem Open-Weight License,并非Apache 2.0。许可允许修改、微调等,但经营Model-as-a-Service业务的主体或其关联方,商业使用前需要另取许可;条款对嵌入特定功能的终端产品与单纯转发他人托管请求另有定义。解读: 适合评估代码助手、漏洞修复与主权部署,不适合仅凭“免费权重”就推断服务总成本为零或任意转售合法。原始许可证

6. Gemini文件编辑:PDF移动端可用,其他格式不要误报为手机全支持

Google 10月29日官方公告确认,在Gemini对话中可生成、预览和编辑文件;可全屏手动编辑、选中文本提问,或让模型调整内容。PDF预览与编辑支持网页和移动端;Google Docs、Sheets、幻灯片、Markdown、TXT及代码仅支持网页端。 公告称面向Gemini已可用地区的全部用户及语言开放,没有列出额外付费套餐门槛。Google官方说明

实际用途: 把手写笔记整理成学习资料、将说明改成可编辑文档,再局部修订,减少复制粘贴。但可编辑并不等于事实、公式、引用和复杂版式自动正确;“全部用户”也不等于所有国家地区均可使用。它是文件工作流升级,不是新基础模型发布。

7. ChatGPT额度调整纠错:Pro 200原定削减已取消

OpenAI 10月29日更新日志明确:Pro 100与Pro 500的Work/Codex额度翻倍;原9月29日邮件宣布的Pro 200额度削减被取消,原有高额度保留,低额度Pro 200从10月29日起翻倍至同一水平。标题还涉及Business Premium,但本条正文未逐项给出其具体倍率,不自行补写。OpenAI官方更新日志

提醒读者: 不应继续转发“10月30日Pro 200必定减半”的过期帖子;这是特定产品使用额度变化,不是API自动免费,也不证明任意个人账户已经完成变更。地区、组织策略和实际用量仍以自己的账户界面为准。

8. 腾讯Buddy One与Hy4:办公协同已公布,新模型仍是预告

腾讯官方10月29日公告、10月30日媒体跟进:Buddy One让WorkBuddy协调腾讯办公应用和专用业务Agent;国际企业版本扩展与消息应用、企业系统连接,并通过TokenHub统一选择模型、管理使用和计费。Hy4及Hy4 Flash仍被描述为即将正式发布,不能把已有Hy4 preview或大会预告写成正式版已经普遍开放。腾讯官方公告

解读: 关注点在跨应用上下文、权限和任务交接,而非单轮聊天成绩。厂商称Hy4将改进长任务、推理效率并加入视觉理解,但公告没有公布正式开放日期、完整地区清单、价格及可独立比较的基准;本期不写成已验证的能力领先。

科技经营与政策

Amazon:10月30日补充解读,AI需求与现金流压力必须一起看

Amazon 10月30日发布了三篇第三季业绩电话会解读,并非当天重发一份新财报。最值得注意的是管理层披露:AWS订单积压达5780亿美元,Bedrock token量同比接近17倍,Fortune 500客户在Bedrock的支出接近7倍;这些是公司口径的经营指标,不应把token增长直接视为同幅收入增长。Amazon 10月30日AWS经营解读

另一篇官方解读称Graviton与Trainium的收入承诺各自同比超过20倍,推理已经占AWS AI收入明显超过一半,并计划在2027年末向AWS以外提供Trainium。这仍是计划,不是今天已经能买到外供芯片;收入承诺也不是本季确认收入。Amazon芯片业务解读

对照10月29日原始财报:AWS季度收入460亿美元、同比增39.3%,经营利润178亿美元;但集团过去12个月自由现金流为净流出424亿美元,而非单季流出,官方主要归因于物业设备投入增加、尤其AI投资。解读: 云AI需求兑现与前置资本开支可以同时成立;供应扩张、芯片利用率、推理变现与现金回收周期,比单独的增长率更能检验长期收益。管理层乐观预期不能替代已经实现的现金流。Amazon财报原文

Alphabet:已检查,没有将10月28日财报重新包装为10月30日新闻

截至本期核验,未发现10月30日新的公司财报或取代此前指引的一手重大更新。最近正式财报仍为10月28日:季度收入1276亿美元、增25%,Google Cloud收入307亿美元、增103%,而普通股股东净利润262亿美元低于上年350亿美元。官方明确TPU系统销售对云增长有实质贡献,因此不能把全部云增长当成同质的订阅软件收入;云增长、搜索变现和投资损益应分开。此处仅保留理解本轮科技经营分化所需的口径,不把旧数据当当天新增、也不重复列完整财报。Alphabet原始财报

Apple台湾App Store标准佣金10月31日起调整。 官方10月29日宣布,iOS/iPadOS台湾商店标准应用内购买与付费应用交易佣金从30%改为26%;无需在10月31日前签署新条款才能享有该日起的费率变化。它不是全球统一降费,也不必然自动传导为消费者售价降低。Apple Developer公告

Intel财报显示服务器与PC需求分化。 10月29日公布的第三季收入165亿美元、同比增21%;DCAI收入73亿美元增78%,客户端及Physical AI收入81亿美元降5%;第四季收入指引150亿—160亿美元。管理层称PC放缓可能持续至2027年上半年,同时Xeon供给仍需扩张。这是已披露季报及前瞻指引,不是10月30日新季度数据;不能把整个DCAI收入全部算成AI收入,也不能从AMD/NVIDIA同日股价走势断言其订单同步恶化。Intel原始财报

覆盖与不采纳说明

本次已逐组检索所列公司。OpenAI、Google/DeepMind、Microsoft、Anthropic、腾讯、百度有上述可核更新或日期纠错;Mistral作为其他重要公司补充。Amazon、Intel的10月29日财报不重标成10月30日新品;Meta、Apple、NVIDIA、AMD、Tesla均已检查,Apple费率变化单列,Tesla车辆与监管事项归汽车版。NVIDIA新闻室10月30日有SETI/Agent科研应用文章,不视为新的通用模型或芯片发布。NVIDIA新闻室

中国公司还检索了阿里/通义、字节、DeepSeek、Moonshot、华为、MiniMax、智谱、小米、中芯国际、寒武纪:本次未检得足以确认为窗口内重大新模型正式发布的一手证据,不等于这些公司没有业务变化。腾讯大会预告与旧模型更新、日常版本维护、股价涨跌不拼成新品新闻。华为小艺10月30日晚更新及字节人事报道已有媒体线索,但缺少已读官方原文/充分交叉验证,未扩大为确定结论;同样不将未经回应的“蒸馏指控”或模型聚合页列项写成事实。

国内外汽车与消费者

国内外汽车|产品竞争下沉,盈利质量与自动驾驶工业化成为主线

观察窗口:北京时间2026年10月30日至10月31日06:00。 下列区分当天发布、旧公告当天生效和未来计划;财务数据均不是销量或现金利润的替代指标。

1. 丰田与Waymo把合作落实到量产工厂:2027年先在日本测试bZ4X车队

正式发布,10月30日。 双方将以丰田bZ4X开展自动驾驶车队合作,2027年先在日本进行初始运营、测试和验证,英国及其他Waymo运营市场安排在随后年份。车辆将在日本爱知县高冈工厂制造,基础整车装配与Waymo自动驾驶硬件集成在同一工厂完成。专用车辆强调后排空间、自动车门与电动尾门等乘坐体验。私人购买丰田车型采用自动驾驶技术仍是继续探索的方向,不是已经开放的产品功能。Waymo与丰田联合公告、Woven by Toyota公告

产业与品牌含义(分析): 重要增量不只是又一个Robotaxi合作,而是从改装测试车迈向制造流程集成:一致性、质量追溯和扩产能力更接近汽车工业的标准要求。丰田提供的也不只是车壳,还包括本地制造与品牌信任。营销应把“已宣布合作”“测试验证”“获准商业运营”分开;这次公告不能写成日本已开放无人出租车服务,更不能推导普通bZ4X车主可用L4。双方宣传的安全改善属于企业研究结论,本期不将其作为日本道路环境的独立验证。

2. 2027款奕派007上市:10.99万元入门价不等于激光雷达版价格

正式上市,10月30日武汉车展。 新车推出550巡航版、675激光版,指导价分别为11.59万元、13.59万元,限时补贴价分别为10.99万元、12.99万元。品牌官网已更新为2027款、指导价11.59万元起。公开配置显示,高配采用73.5kWh电池、CLTC续航675公里与200kW电机;搭载激光雷达及天元T200辅助驾驶,低配不能套用这组配置。东风奕派官网、IT之家上市报道、易车分版本配置

产品与渠道含义(分析): 这是一场“价格带下沉+配置分层”的争夺:入门版负责拉低进店门槛,高配用续航、辅助驾驶与座舱差异争取约2万元升级。门店短视频与海报不能拼接“10.99万元”和“675公里+激光雷达”制造全系标配印象。675公里是CLTC测试值,不是高速实际续航保证;NOA属于辅助驾驶,不能宣传成无人驾驶。限时补贴也应与长期指导价分列,具体资格和期限以当期购车合同及官方权益说明为准。

3. 奇瑞前三季度:毛利提升,但归母利润没有同步增长

财报发布,10月30日;覆盖2026年1—9月,未经审计。 奇瑞汽车收入2412.34亿元,同比增长12.29%;毛利390.04亿元,同比增长32.38%,毛利率约16.17%;期内利润145.95亿元,同比增长约0.65%,但母公司拥有人应占利润139.63亿元,同比下降约2.8%。研发开支110.46亿元,同比增长40.21%。不要把前三季累计数写成第三季度单季,也不要把“期内利润”与“归母利润”混为一项。巨潮公司公告入口、中国证券报报道、财闻财报数据核对

经营含义(分析): 收入与毛利增长可以支持产品组合改善的判断,但不足以证明利润全面改善。品牌向新能源和更高价格带推进,最终还要观察研发转化、销售费用和归母回报。对外传播应同时呈现规模、毛利和归母利润,避免只选最亮眼指标;也不能仅凭本期财报断定某一越野品牌或单款新车已经盈利。

4. 上汽:单季归母利润降幅大,不能把前三季现金流改善当成单季复苏

三季报公告日期10月30日。 第三季度营业收入1546.31亿元,同比下降7.34%;归母净利润4.86亿元,同比下降76.70%;扣非归母净利润0.70亿元,同比下降95.89%。前三季度营业收入4496.18亿元,同比下降2.52%,归母净利润56.38亿元,同比下降30.40%;前三季经营现金净流入563.0亿元,同比增长76.28%,而第三季度经营现金净流入约19.97亿元,同比下降81.68%。以上“营业收入”不混用包含金融业务收入等项目的“营业总收入”。上汽三季报正文转载

经营含义(分析): 应同时检查产品放量、费用和资产/金融项目,而不能用单个集团利润数字解释某品牌的竞争力。对渠道而言,新品牌、新车的声量最终要转化为稳定订单、交付和单店经营质量;对投资者而言,累计现金流与当季盈利方向不同,需要继续看周转和现金流来源,不能直接下“盈利已恢复”结论。

5. 长城:收入增长与利润、经营现金流承压并存

10月30日晚已披露报道,A股公告列表日期为10月31日;数据覆盖1—9月。 前三季度营业收入1598.69亿元,同比增长4.09%;归母净利润38.26亿元,同比下降55.69%;扣非归母净利润25.90亿元,同比下降52.69%;经营活动现金流净额62.19亿元,同比下降70.92%。第三季度收入577.67亿元,同比下降5.68%。长城三季报公告文本、IT之家财报核对、财联社当晚公告汇总

越野与品牌含义(分析): 对拥有皮卡、硬派越野和高端SUV组合的企业,品牌溢价并不能自动屏蔽竞争和成本压力。后续应观察车型结构、出口收益兑现、费用与现金回收,不能从集团利润下滑反推坦克等单品牌必然亏损,更不能把原因全部归给价格战。对市场团队,终端成交质量、增换购转化和售后留存,比单次发布会热度更有解释力。

6. 方程豹钛7宣布累计销量30万辆:方盒子的规模化竞争不能只按外观理解

企业宣布,10月30日。 方程豹称钛7累计销量达到30万辆,并公布连续4个月中大型SUV销量领先、连续12个月方盒子车型销量领先等口径,多家汽车媒体当天转述。这里采用“企业公布的累计销量”,不改写成已经独立核验的上险量或用户交付量,也不把媒体标题里的“上市一年”精确化为12个月。凤凰网报道、汽车之家车型新闻

市场含义(分析): 这提示方盒子竞争已经不只是小众越野爱好者的形象争夺,家庭空间、日常舒适、能耗和渠道覆盖同样重要。但累计销量不能证明所有购买者都有越野需求。竞品研究应分开承载式家用SUV与硬派越野的真实使用场景,避免只按“方盒子”造型归为同一个需求池。本期未以企业冠军口径推算整体细分市场份额。

7. 起亚:电动化销售增长明显,利润仍受关税与汇率影响

正式发布,10月30日。 起亚第三季度收入31.6万亿韩元,同比增长10.1%;营业利润1.82万亿韩元,同比增长24.3%,营业利润率5.8%。电动化车型零售约30万辆,同比增长47%,占全球零售36.2%;这是包含混动等车型的“电动化”口径,不能全部写成纯电。韩联社同时报道净利润同比下降9.6%,提及不利汇率变化;营业利润与净利润方向并不一致。起亚官方财报新闻稿、韩联社核对

出海含义(分析): 混动与纯电并行、按地区调整动力组合,仍是一条现实竞争路径。海外战略不能只盯新能源渗透率,还要把关税、售价、渠道激励和汇率放进一张经营表。公司业绩并不意味着同类动力路线在所有市场都有同样回报。

8. 宝马扩大召回今天生效:是旧公告执行,不是当天新发现

公告发布于9月4日,以下三批自10月30日实施。 涉及部分进口车型93,071辆、国产5系57,423辆、进口7系364辆,共150,858辆。前一批涉及起动机异常磨损、短路过热风险;后两批涉及继电器防水问题,涉水后可能发生腐蚀、短路及起火风险,措施均为免费更换改进后的起动机。同一公告中另有9月即生效批次,不并入今日生效数量。市场监管总局原公告

渠道含义(分析): 召回沟通首先要准确定位车辆生产批次和VIN,而不是仅按车型名扩大恐慌。回店通知、备件保障和解释问题的能力,是品牌信任的实际触点;新车传播不能代替存量客户服务。

9. Tesla Cybercab监管节点:答复截止不等于获批

既有监管程序于美国10月30日到期。 NHTSA的9月29日备忘录确认,Tesla就AQ26002特别命令的答复期限获30天延期,新的日期为10月30日。该文件只证明答复时间安排,不证明Tesla已经提交、审查已经结束或车型获得新的批准。上海晨报出刊时仍不把美国日期的截止节点写成已完成事件。NHTSA原始备忘录

竞争含义(分析): 无方向盘等新形态车辆的市场化,必须同时通过产品、制造、运营和合规这几道关;销量目标、演示和监管答复是不同证据层级。后续需要官方文件确认,而不是凭股价变化推定监管结果。
消费者洞察|公路旅行的价值主张,是“总旅费与同行体验”,不只是远方

近期研究,非当天新发布:Hertz于10月29日发布,美国节假日出行调查。 研究结合Zappi对1,000名美国成年人的调查与Hertz内部预订数据;公开稿没有列出调查起止日、抽样权重或误差范围,代表性存在信息缺口。计划感恩节及12月假期出行的受访者中,约六成称机票上涨使其更可能开车;计划感恩节出行者中37%表示为省钱而由飞行改为驾车。Hertz自身感恩节预订同比增16%,圣诞/新年增7%,这是单家公司预订,不能当作全行业完成出行量。Hertz研究原稿及方法说明

汽车与营销启发(分析): 内容可以把多人同行总成本、行李空间、补能安排和提前规划做得更具体,而不是只讲抽象的自由和越野。长途试驾或车主活动可验证“人多、行李多、行程长”是否真的更轻松。但美国节假日租车人群不等于中国购车者,更不能将这份出行意向调查直接转成SUV购车需求预测。

中东汽车|阿联酋本地制造出现交付进展;沙特不以旧闻充新

阿联酋:ROX首批100辆本地制造车交付,观察从签约转向兑现

10月30日的新进展。 ROX宣布交付首批100辆带有“Made in the Emirates”标识的UAE Signature Edition车型,生产地为阿布扎比KEZAD的制造中心。项目涉及阿联酋工业与先进技术部、阿布扎比投资办公室和ROX的合作。Zawya于10月30日11:12 GMT刊发企业新闻稿,阿联酋《Al Bayan》当天亦报道了这批交付;两者都以公司宣布为基础,不是独立产线审计。企业新闻稿、Al Bayan当地报道

为什么重要。 这次新闻的增量是批量交付,不是再次宣布投资,也不是“首次规划工厂”。在5月的KEZAD官方公告中,项目是约1万平方米设施、下半年启动、2030年产能目标;远期目标不能当成本期已实现的产量。KEZAD/AD Ports 5月项目公告,背景

品牌与渠道含义|分析。 对高端SUV品牌,这意味着中东布局从进口展示与经销网络,开始增加本地制造叙事及供应链合作证据。但100辆仍不足以证明持续规模量产、良率、本地零部件比例或成本优势。接下来更值得核验的是重复交付、当地售后备件、出口去向和消费者实际交期;“本地制造”标签也不能自动推出更低售价。这是阿联酋的产业合作进展,不代表沙特准入或产能已经同步打通。

阿联酋新车:把“当日报道”与“当日上市”分开

Polestar 5:10月30日有新媒体报道,但上市公告已在10月26日发布。 Al-Futtaim提供的阿联酋起价是43.9万迪拉姆,采用按单配置,Dubai Festival City与阿布扎比Mina Zayed的Polestar Space承担咨询。它不应被当成10月30日新上市事件重复推送。作为市场背景,其意义在于欧洲纯电品牌继续向高价性能GT扩产品线;高功率充电和WLTP续航是厂商规格,不是海湾高温实测结论。10月26日原始企业稿

仰望Altior:仍是预告/曝光,不是已在阿联酋销售。 10月30日媒体报道新外观图片及11月初在阿联酋亮相的计划,但素材中包含车迷来源,发布城市在不同二手报道中也存在差异。本期不把“约11月5日”当已最终确认日期,不刊未确认售价、固态电池或交付承诺。CarNewsChina 10月30日报道及来源说明

分析。 中国超豪华品牌选择海湾作为国际传播场景具有品牌意义,但“全球首发地点”“当地销售准入”“当地交付”是三个不同里程碑,不能相互替代。

沙特:未核得本窗口重大新政策或新车正式上市

本轮针对沙特官方通讯社、汽车渠道与品牌资料的检索,未确认10月30日至截点有足以单列的重大新准入政策、补能政策、本地投产或新车正式上市。日产CCS 2.0的10月30日转载可追溯至10月21日的车型扩展说明,不作为当天发布。现行SASO电动车合规认证页面仅用来核验准入基础,不当作新政。SASO官方认证服务、CCS 2.0原日期资料

区域越野产品补充,明确为10月29日发布:日产Navara Pro。 日产官方宣布面向中东推出汽油/柴油动力、零售/车队不同配置,未来数周经授权网络上市;未税区域参考起价分别为25,900美元和23,800美元,并明确各市场价格规格不同。它不是沙特本地含税售价,也不是所有国家已同步交付。官方声称进行了超过200项中东适应性更新及10万公里区域测试;这些是厂商测试口径,不是第三方越野测评。日产10月29日原始公告

营销含义|分析。 把商用承载与家庭休闲拆成不同配置,比单一“越野强”口号更贴合皮卡客户;高温适应、服务网络和总持有成本,需要与中国品牌新能源皮卡的动力及用电场景分别比较。该发布早于本期严格窗口,作为相邻重要背景保留,不能挪作10月30日的新事件。

政策与补能核验。 阿联酋政府电动车政策页与沙特认证资料未提供本窗口新生效重大变更,本期不重复讲旧政策。没有验证到的新事项不等于当地没有任何变化。卡塔尔、科威特、巴林、阿曼检索亦未获得足够证据支持本期重大新增条目,不为国家覆盖而填旧闻。阿联酋政府电动车政策页

加密资产|币安从损失估算进入补足资产与恢复服务阶段,风险尚未结束

1. 币安:提现仍暂停;“资金已预留”不等于“资产已追回”

最新事实。 币安10月30日第二份安全更新承认热钱包在10月29日20:05 UTC左右遭入侵,损失约63亿美元。公司称已预留超过63.4亿美元自有资金,其中50亿美元已是对应受损币种,其余仍在通过市场及场外渠道购买。公告同时说:提现继续暂停,充值及未受影响的平台服务正常运行;目标是在约34小时后分阶段启动提现恢复,但须先通过安全检查。这是恢复目标,不是已恢复,也不是无条件承诺。公告显示发布时间“2026-10-30 19:33”,页面未单独明示该展示时间的时区,本期不据此换算精确恢复时刻。币安安全更新 #2

调查与口径。 公司后续调查发现不止一个入侵点,最初“工程师笔记本被攻破”的解释尚不完整。TRM以交易发生时价格计算约63.6亿美元流出,归因于TraderTraitor;这是安全研究机构的判断,不是已完成的司法认定。TRM所用链上截点为10月30日00:30 UTC,不能把其中冻结金额与更晚公告直接拼成同一时刻余额。TRM原始调查及时间口径

影响与不确定性。 币安称约30亿美元已被冻结,但冻结、追回、公司补足资产是三件事,不应相减后宣称最终净损失。后续观察重点是提现实际恢复、负债对应的资产验证、冻结资金返还,以及完整技术复盘。公司拟于11月2日前提供储备证明结果;尚未发布的验证不应被提前写成完成。发行商冻结能力有助止损,却也说明稳定币的控制权限与BTC、ETH等原生资产不同。AP对Tether、Circle冻结行动的报道提供了独立交叉核验。AP报道

2. 以太坊生态:Aave冻结部分功能,不等于清算和还款一并停止

Aave风险服务商LlamaRisk在10月30日发布应对记录:因攻击者曾以USDT抵押借入WETH,守护者冻结了V3的175个储备及V4的117个储备。按这份截至01:00 UTC的记录,冻结阻止新增供给及借款,还款、提现和清算仍继续;Horizon RWA市场未被纳入。冻结期间不能通过新增抵押改善健康因子,现有借款风险并不会自动停摆。本期没有核到已全面解冻的后续确认,因此不写“正常恢复”。Aave治理论坛:风险服务商行动记录

解读。 这不是已证实Aave自身合约遭盗。交易所失窃资金进入开放借贷协议后,会把托管事件转化为流动性和操作约束;仅讨论币价可能漏掉“能否补抵押、能否新增资金”的实际风险。后续利率调整建议也应区分提案与已执行参数。

3. BTC与ETH资金流:分化比“全市场抄底”更准确

Farside可读表中,美国10月29日现货比特币ETF合计净流入约1,720万美元;同日以太坊ETF净流出约1.055亿美元。两表10月30日各基金单元仍为横线、汇总却显示0.0,属于数据尚未填齐,不能写成零流入,也不能称为10月30日完整收盘资金流。比特币ETF表、以太坊ETF表

解读。 这些是特定美国基金的申赎数据,不是全球加密资金总流量,也不能直接证明投资者对币安事件的反应。币价、交易所资金安全、ETF流量和宏观风险偏好须分开观察;同日科技股走弱与加密下跌共存,不足以判定单一因果。

4. Coinbase业绩:账面盈利恢复,不代表交易业务同步复苏

Coinbase于美国10月29日盘后发布三季度财报,北京时间10月30日早晨进入报道期。官方材料显示净营收约11.605亿美元,同比降34%;净利润约7.187亿美元,但投资用加密资产收益约7.150亿美元,调整后净利润约7,770万美元。因此应区分经营表现、持币估值收益和非GAAP调整口径,而不是只用“盈利大增”判断交易平台景气。财报在本期24小时窗口开始前不久发布,这里作为持续发酵的重要业绩补充,不冒称10月30日新发布。Coinbase官方财报,第30—33及37页

解读。 平台收入多元化不等于不受市场周期影响;同样,链上采用率增长也不能直接推导代币价格上涨。

5. 稳定币与协议退出:今天是部分既定规则的执行节点

  • Coinbase欧洲经济区零售客户。 官方帮助页把10月30日列为受影响稳定币的提取/转换节点,涉及USDT、DAI、PYUSD等;剩余余额按当时市价转换为USDC,若不适合则换为其他支持资产或货币。页面同时出现“10月30日转换”和“该日后剩余余额转换”的文字,没有明确小时/时区,不宜另编截止钟点。范围是该平台的EEA零售服务,不能扩写为全球禁用或发行商全面停止运营。Coinbase地区服务规则
  • Balancer。 9月29日通过的BIP-928把10月30日列为适用池转向仅提现及赏金计划结束的节点,部分V3池可按获准安排延至11月30日。这是既定退出安排的日期提醒,不是当日突然关停;本期未逐池验证实际链上执行,不能说全部资金池均已关闭。Balancer官方治理投票结果

监管核验范围。 本轮检查了美国SEC及中国人民银行相关日期信息,未找到可在本窗口确认、足以单列的中美加密监管重大新正式文件;不把旧规、预告或第三方解读改写为当天政策落地。稳定币、DeFi和交易所的风险边界继续按所在司法辖区与服务主体区分。